目次
【2026年最新試算】手取り30万円の額面月給と年収のボーダーライン
給与明細の闇に迫る|額面38万円から8万円超が消える控除の全内訳
多くの会社員を困惑させるのが、「なぜ38万円も稼いでいるのに、手元には30万円しか残らないのか」という額面38万円手取り差額理由です。毎月消える約8万〜9万円の正体は、主に「社会保険料」と「税金(所得税・住民税)」の二重控除にあります。 2026年現在の料率を反映した社会保険料控除額計算および所得税住民税シミュレーションの標準例(東京都・30代独身・扶養なし・協会けんぽ加入)を以下の表にまとめました。| 控除項目 | 天引き額(概算) | 計算基準・一般的な目安 | 編集部の見解・分析 |
|---|---|---|---|
| 厚生年金保険料 | 約34,770円 | 標準報酬月額×9.15%(労使折半) | 毎月の控除項目の中で最大。将来の受給額に直結するとはいえ負担感は極めて重い。 |
| 健康保険料 | 約19,000円 | 標準報酬月額×約5%(労使折半) | 少子高齢化に伴う医療給付費増で高止まり傾向。40歳以上は介護保険料が上乗せされる。 |
| 雇用保険料 | 約2,280円 | 賃金総額×0.6%(労働者負担) | 失業給付や育休手当の原資。料率は微小ながら確実に差し引かれる固定コスト。 |
| 所得税 | 約10,500円 | 社会保険料等控除後の課税所得に応じた累進税率 | 源泉徴収税額表に基づいて毎月天引き。年末調整や確定申告で最終精算される。 |
| 住民税 | 約16,000円 | 前年所得に対して一律約10%(特別徴収) | 前年の年収を基準に翌年6月から課税。前年が高年収だった場合は手取りをさらに圧迫。 |
| 控除合計/手取り額 | 控除計:約82,550円 | 手取り:約297,450円 | 額面38万円でも手取りはわずかに30万円を割る。30万円達成には額面約38.5万円が必要。 |
【実態検証】手取り30万円もらえる人の割合とリアルな現場の声
額面月給38万〜40万円、年収500万円前後というハードルを越え、実際に手取り30万円を得ている労働者は日本全体でどれくらい存在するのでしょうか。 国税庁の「民間給与実態統計調査」の最新データを読み解くと、年間給与が500万円を超える給与所得者の割合は全体の約32〜34%にとどまります。つまり、手取り30万円もらえる人の割合は全体の約3人に1人という上位層です。 年代別に分解すると、この格差はより鮮明になります。- 20代後半:年収500万円超の割合は約10〜12%(上位1割強のエリート層)
- 30代前半:年収500万円超の割合は約20〜25%(管理職昇格や専門職が中心)
- 40代〜50代:年収500万円超の割合は約40〜45%(年功序列のピーク)
「念願だった額面40万円に到達したのに、控除明細を見たら9万円近く消えていて言葉を失った。残業代で稼いだ分がそのまま税金と保険料に吸い取られている感覚が拭えない」(32歳・システムエンジニア・SNS投稿より)
「都内で妻と子ども1人を養っているが、手取り30万円だと毎月ギリギリ。自分が子どもの頃、親が年収500万円でマイホームを持って旅行に行っていたイメージがあるが、今の物価高と社会保険料の高さではとても同じ生活はできない」(36歳・メーカー営業・知恵袋への相談より)このように、数字の上では上位層に位置しながらも、手取りの目減りと物価高が相まって「思ったほど生活に余裕がない」と吐露する労働者が後を絶ちません。
【生活レベル比較】独身ならプチ贅沢、既婚子持ちはカツカツの分岐点
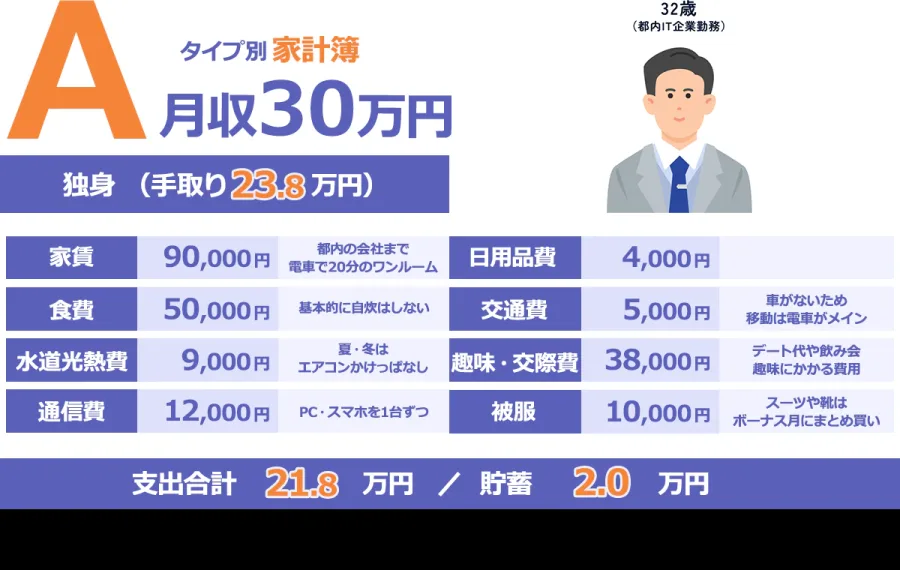
手取り30万円という金額がもたらす生活のゆとりは、世帯構成によって劇的な格差を生み出します。独身一人暮らしと、配偶者・子どもを抱える世帯のリアルな家計内訳を比較してみましょう。 1. 【独身】手取り30万独身生活費内訳と家賃・貯蓄の適正値 単身世帯において、手取り30万円は経済的な自由度を十分に実感できる水準です。一般に言われる手取り30万円家賃目安適正は手取り額の25〜30%とされ、7.5万〜9万円程度が健全な範囲となります。都心部であっても1K〜1LDKの快適な物件を選択可能です。- 家賃:85,000円(都内1K〜1DK)
- 食費:45,000円(自炊と適度な外食)
- 水道光熱費:14,000円
- 通信費(スマホ・光回線):9,000円
- 娯楽・交際費:35,000円
- 日用品・衣服・美容:22,000円
- 保険・サブスク・雑費:10,000円
- 貯金・投資(新NISA等):80,000円
- 支出合計:300,000円
- 住宅費(家賃または住宅ローン):115,000円(郊外2LDK〜3LDK)
- 食費:70,000円(3人分の自炊中心)
- 水道光熱費:24,000円(在宅時間増やファミリー向け基本料金)
- 通信費:15,000円(夫婦2台分+自宅Wi-Fi)
- 教育・習い事・子ども費:25,000円(保育料・学用品等)
- 日用品・消耗品:18,000円
- 生命保険・医療保険:15,000円(世帯主の万一に備える保障)
- 小遣い・雑費:18,000円
- 貯金額:0円(予備費なし)
- 支出合計:300,000円
一般に知られていない盲点とネットの誤解|昇給しても手取りが増えない罠
ネット上やビジネスパーソンの雑談で頻繁に見られるのが、「月給が2万円昇給したのに、なぜか手取りが数千円しか増えていない」という不満です。ここには給与制度と公的制度の間に潜む「3つの盲点」が存在します。 第1の盲点は、社会保険料の「標準報酬月額」の等級改定です。昇給によって標準報酬月額のランクが1等級上がると、健康保険料と厚生年金保険料の天引き額が一気に数千円単位で跳ね上がります。給与の増加分が保険料の増加分に相殺され、手取りの伸びが一時的に著しく鈍化する現象が起こります。 第2の盲点は、住民税の「前年課税」のタイムラグです。住民税は前年1月〜12月の所得に基づいて翌年6月から翌々年5月にかけて徴収されます。社会人2年目や、前年に残業代やボーナスが多く年収が跳ね上がった翌年は、毎月の住民税引き去り額が急増し、「基本給は上がったのに昨年度より手取りが減る」という逆転現象が生じます。 第3の盲点は、児童手当や高校授業料無償化などの所得制限の崖です。額面年収が500万円前後からさらに上昇し、600万〜800万円台に突入していく過程では、公的な助成金や手当の支給対象から外れるリスクが高まります。額面が数百万円増えても、公的支援の剥奪と高い税率が重なり、世帯単位の実質的な可処分所得がほとんど変わらない「見えない貧困ゾーン」に足を踏み入れるケースは少なくありません。 【プロの結論】おすすめできる人・慎重になるべき人の判断基準 給与額面の多寡だけに惑わされず、手取り30万円という収入を人生の武器にするためには、自身のライフステージに応じた明確な家計マネジメントが不可欠です。 手取り30万円で安定した資産形成ができる人:- 独身、または共働きで世帯手取りが50万円以上ある世帯
- 家賃を適正範囲(手取りの25%以内・7.5万円以下)に抑えられている人
- 先取り貯蓄の仕組みを整え、新NISA等で月5万〜8万円を着実に積み立てられる人
- 片働き(1馬力)で手取り30万円のまま、都市部で子育てをしている世帯
- 「手取り30万円あれば安心」と思い込み、家賃12万円以上の賃貸や高額な住宅ローンを組んでいる人
- ボーナスを生活費の赤字補填に使い、教育資金の積立ができていない世帯
【手取り 30 万 額面】に関するよくある質問(FAQ)
Q1:額面30万円の場合、実際の手取りはいくらになりますか?
A1:額面給与が30万円の場合、健康保険、厚生年金、雇用保険、所得税、住民税が差し引かれるため、実際の手取り額は約23万〜24万円程度になります。「手取りで30万円」を目指す場合は、額面で約38万〜40万円を稼ぐ必要があります。
Q2:手取り30万円を稼ぐために必要な時給や日給はどれくらいですか?
A2:月160時間勤務(1日8時間×月20日勤務)のフルタイム勤務で試算した場合、額面月給38.5万円を達成するには、時給換算でおよそ2,400円〜2,500円が必要です。日給換算では日当約1万9,000円〜2万円がボーダーラインとなります。
Q3:残業代で月給が38万円を超えた場合も手取り30万円になりますか?
A3:基本給に残業代が上乗せされて総支給額(額面)が38万円を超えれば、その月の手取りは30万円前後に到達します。ただし、残業代による一時的な増額の場合、翌年の住民税が高くなる点や、残業時間が減った瞬間に手取りが20万円台前半へ急落するリスクがあるため、生活固定費を残業頼みで組むのは非常に危険です。